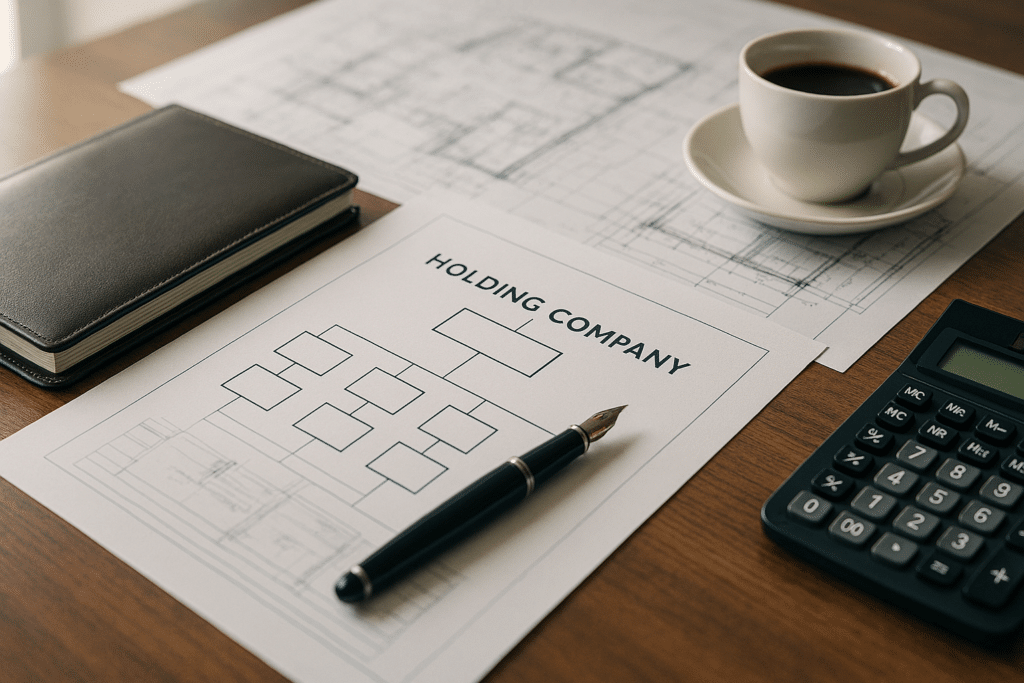
होल्डिंग संरचना म्हणजे किमान दोन डच खाजगी मर्यादित कंपन्यांचा (besloten vennootschap, BV) एक समूह असतो, ज्यामध्ये एक कंपनी (होल्डिंग) दुसऱ्या कंपनीमध्ये (ऑपरेटिंग कंपनी) शेअर्स धारण करते, तर उद्योजक होल्डिंगमध्ये शेअर्स धारण करतो. ऑपरेटिंग कंपनी व्यावसायिक क्रियाकलाप आणि जोखीम सांभाळते; होल्डिंग त्या जोखमीतून मूल्य मिळवते. ही संरचना मालमत्तेच्या संरक्षणासाठी, व्यवसायाच्या अधिक सुलभ विक्रीसाठी आणि विविध क्रियाकलाप स्वतंत्र ठेवण्यासाठी वापरली जाते आणि ती नोटरीकृत दस्तऐवजाद्वारे तयार केली जाते.
याचे अनेकदा गरजेपेक्षा जास्तच कौतुक केले जाते. होल्डिंगमुळे संचालकाला दायित्वापासून सूट मिळत नाही, त्यामुळे कार्यरत कंपनीतील पैसा पूर्वलक्षी प्रभावाने अबाधित राहत नाही, आणि त्यामुळे खराब दस्तऐवजीकरण असलेला समूह सुव्यवस्थित समूहात बदलत नाही. हा लेख डच कॉर्पोरेट कायद्यानुसार ही रचना काय करते, जेव्हा तिची चाचणी केली जाते तेव्हा हे संरक्षण प्रत्यक्षात टिकते की नाही हे कोणते नियम ठरवतात, प्रशासनासाठी किती खर्च येतो, आणि ती स्थापन करणे केव्हा फायदेशीर ठरते, हे स्पष्ट करतो.
होल्डिंग आणि ऑपरेटिंग कंपनीची रचना म्हणजे काय
कार्यरत कंपनी ही व्यापार करणारी संस्था आहे. ती ग्राहक आणि पुरवठादारांशी करार करते, कर्मचारी नियुक्त करते, मालसाठा आणि कार्यरत मालमत्ता सांभाळते, आणि या सर्वांमधून उद्भवणाऱ्या दाव्यांची जबाबदारी घेते. बाह्य जगासाठी हाच व्यवसाय असतो.
होल्डिंगचा सहसा स्वतःचा कोणताही व्यावसायिक उपक्रम नसतो. ती कार्यरत कंपनीचे शेअर्स धारण करते, सामान्यतः ते सर्वच्या सर्व, आणि ज्या मालमत्तांना व्यापाराच्या जोखमीपासून दूर ठेवले पाहिजे, त्या ठेवण्यासाठी हे एक नैसर्गिक ठिकाण आहे: जसे की राखून ठेवलेला नफा, बौद्धिक संपदा, ज्या मालमत्तेतून व्यवसाय चालतो ती मालमत्ता, आणि अनेकदा संचालक-प्रमुख भागधारकाचा व्यवस्थापन करार. दोन्ही कंपन्या स्वतंत्र कायदेशीर व्यक्ती असतात, ज्यांचे स्वतःचे संचालक मंडळ, स्वतःची खाती आणि स्वतःचे कर विवरणपत्र असते, आणि हेच वेगळेपण हा मुख्य उद्देश असतो. व्यवहारातही हे वेगळेपण टिकवून ठेवणे आवश्यक असते, कारण जो समूह या दोन संस्थांना एकच पाकीट मानतो, तो त्याने पैसे देऊन मिळवलेले बरेचसे संरक्षण गमावून बसतो.
सुरुवातीला दोन संरचनात्मक निवडी केल्या जातात आणि त्यावर विचार करणे महत्त्वाचे आहे. पहिली निवड म्हणजे कार्यकारी कंपनीच्या संचालकपदी कोणाची नियुक्ती करायची: स्वतः होल्डिंग कंपनीची, की उद्योजकाची स्वतःची. दुसरी निवड म्हणजे होल्डिंगमधील शेअर्स कसे धारण केले जातात, थेटपणे की डिपॉझिटरी रिसीट्स जारी करणाऱ्या फाउंडेशनमार्फत, जे आर्थिक हक्क आणि मतदानावरील नियंत्रण वेगळे करते; आम्ही आमच्या STAKs आणि शेअर प्रमाणपत्रांवरील लेखात यावर चर्चा केली आहे . पुढील विभागात दाखवल्याप्रमाणे, या दोन्हीपैकी कोणतीही निवड तटस्थ नाही.
संरचना कशाचे संरक्षण करते आणि कशाचे नाही
होल्डिंगद्वारे मिळणारे संरक्षण वास्तविक परंतु विशिष्ट आहे: ते कार्यरत कंपनीमधून कायदेशीररित्या बाहेर काढलेल्या मूल्याचे, त्या कार्यरत कंपनीच्या धनकोंपासून रक्षण करते. जर कार्यरत कंपनी दिवाळखोर झाली, तर होल्डिंगमध्ये असलेला राखून ठेवलेला नफा, बौद्धिक संपदा आणि मालमत्ता तिच्या मालमत्तेचा भाग बनत नाहीत. हाच त्याचा फायदा आहे, आणि खऱ्या अर्थाने दायित्वाचा धोका असलेल्या कोणत्याही व्यवसायासाठी हा एक महत्त्वपूर्ण फायदा आहे.
ही रचना संचालकाला चित्रातून वगळत नाही. बर्गरलिक वेटबुक (डच नागरी संहिता) च्या कलम २:९ नुसार, संचालक आपल्या कर्तव्यांच्या अयोग्य कामगिरीसाठी कंपनीला जबाबदार असतो. दिवाळखोरीच्या बाबतीत, कलम २:२४८ नुसार, जेव्हा संचालक मंडळाने आपली कर्तव्ये स्पष्टपणे अयोग्यरित्या पार पाडलेली असतात आणि ते दिवाळखोरीचे एक महत्त्वाचे कारण ठरते, तेव्हा ते मंडळ तुटीसाठी जबाबदार ठरते. तसेच, योग्य हिशेब न ठेवल्याने किंवा वार्षिक हिशेब वेळेवर दाखल न केल्याने अयोग्य व्यवस्थापनाचे खंडन न करता येणारे अनुमान आणि कार्यकारणभावाचे खंडन करता येणारे अनुमान निर्माण होते. यासोबतच, जो संचालक कंपनीच्या वतीने हे जाणूनबुजून एखादे बंधन स्वीकारतो की कंपनी ते पूर्ण करू शकणार नाही आणि कोणताही पर्याय उपलब्ध करून देणार नाही, तो कलम ६:१६२ नुसार स्वतःच्या व्यक्तीवर अपकृत्य करतो.
उद्योजकांना सर्वात जास्त आश्चर्यचकित करणारी तरतूद म्हणजे कलम २:११. जेव्हा एखादी कायदेशीर संस्था संचालक असते, तेव्हा संचालक म्हणून असलेले दायित्व त्या कायदेशीर संस्थेचे संचालक राहिलेल्या प्रत्येक व्यक्तीवर संयुक्तपणे आणि स्वतंत्रपणे लागू होते. जर तुमची होल्डिंग ऑपरेटिंग कंपनीची संचालक असेल, तर ऑपरेटिंग कंपनीच्या संचालक मंडळाविरुद्धचा दावा होल्डिंगमधून जातो आणि तो वैयक्तिकरित्या तुमच्यावर येतो. तुमच्या आणि संचालक मंडळाच्या जागेच्या मध्ये बीव्ही (BV) ठेवल्याने दायित्वासाठी कोणताही बफर तयार होत नाही, आणि त्याभोवती रचना तयार करण्यापूर्वी हे समजून घेणे महत्त्वाचे आहे. डच बीव्ही संचालकांच्या दायित्वावरील आमचा लेख या कारणांचे तपशीलवार स्पष्टीकरण देतो.
आणखी दोन गळतींची उदाहरणे नमूद करण्यासारखी आहेत. कलम २:४०३ अंतर्गत संयुक्त दायित्वाची घोषणा दाखल करणारी होल्डिंग कंपनी, उपकंपनीला तिचे स्वतःचे वार्षिक हिशेब प्रकाशित करण्यापासून सूट मिळवण्यासाठी, त्या उपकंपनीच्या कायदेशीर कृतींमधून उद्भवणाऱ्या कर्जांसाठी जबाबदार असते, आणि वैधानिक प्रक्रियेचे पालन केल्याशिवाय ती घोषणा मागे घेतल्याने विद्यमान कर्जांचे दायित्व संपुष्टात येत नाही. तसेच, कार्यरत कंपनीच्या बँक सुविधेची किंवा भाडेपट्ट्याची हमी देणारी होल्डिंग कंपनी, ज्याची मागणी कर्जदाते आणि घरमालक नियमितपणे करतात, तिने त्या कर्जासाठी स्वेच्छेने दोन्ही ताळेबंद पुन्हा जोडले आहेत.
नफा होल्डिंगमध्ये हस्तांतरित करणे: ते टिकून राहील की नाही हे ठरवणारे नियम
होल्डिंग केवळ त्या मूल्याचे संरक्षण करते जे प्रत्यक्षात तिच्यापर्यंत पोहोचले आहे, आणि ज्या मार्गाने मूल्य तिच्यापर्यंत पोहोचते तो मार्ग म्हणजे लाभांश वितरण. ते वितरण नियंत्रित असते, आणि त्यात चूक होणे हाच तो सर्वात सामान्य मार्ग आहे, ज्यामुळे अभिप्रेत संरक्षण वैयक्तिक दायित्वात बदलते.
बर्गरलिक वेटबुकच्या कलम २:२१६ नुसार, बीव्ही (BV) द्वारे वितरणासाठी दोन टप्पे आवश्यक असतात. सर्वसाधारण सभा वितरणाचा ठराव करते, परंतु संचालक मंडळ त्याला मान्यता देईपर्यंत त्या ठरावाला कोणताही परिणाम होत नाही. तसेच, जर संचालक मंडळाला हे माहीत असेल किंवा वाजवीपणे याचा अंदाज लावता आला असता की, कंपनी देय होणारी आपली देणी वेळेवर फेडू शकणार नाही, तर संचालक मंडळाने मान्यता रोखून धरली पाहिजे. ही दुसरी चाचणी, म्हणजेच वितरण चाचणी, भविष्याचा, विशेषतः पुढील वर्षाचा विचार करते आणि हा एक निर्णयाचा विषय आहे, ज्याचे समर्थन संचालक मंडळाला नंतर करता आले पाहिजे. ज्या संचालकाला परिणामांची जाणीव होती किंवा त्याने त्याचा अंदाज लावायला हवा होता, अशा स्थितीत वितरणाला मान्यता देणारा संचालक, परिणामी होणाऱ्या तुटीसाठी कंपनीला संयुक्तपणे आणि स्वतंत्रपणे जबाबदार असतो, आणि ज्या भागधारकाला याची माहिती होती, तो त्याला मिळालेल्या रकमेसाठी जबाबदार असतो.
दिवाळखोरीचा कायदा एक दुसरी चाळणी जोडतो. दिवाळखोरीचा विश्वस्त, संशयास्पद कालावधीत केलेली कोणतीही ऐच्छिक कायदेशीर कृती रद्द करू शकतो, जिथे कंपनी आणि प्रतिपक्षाला हे माहीत होते किंवा माहीत असायला हवे होते की त्यामुळे धनकोंचे नुकसान होईल. हे 'फायलिसेमेंट्सवेट'च्या कलम ४२ अंतर्गत येते आणि हा कायदा दिवाळखोरीच्या एका वर्षाच्या आत केलेल्या काही विशिष्ट कृतींसाठी, ज्यात समूहातील वितरणांचा समावेश आहे, ज्ञानाची अपेक्षा करतो. दुसऱ्या शब्दांत सांगायचे झाल्यास, जेव्हा कार्यरत कंपनी आधीच अडचणीत होती, तेव्हा होल्डिंग कंपनीला दिलेला लाभांश सुरक्षित नसतो; विश्वस्त नेमका हाच व्यवहार सर्वात आधी तपासतो.
खालील तीन व्यावहारिक नियम आहेत. जेव्हा एखादा दावा समोर येतो, तेव्हा एकाच वेळी मोठी रक्कम वितरित करण्याऐवजी, नियमितपणे आणि योग्य वेळी वितरण करा. वितरण चाचणीची नोंद संचालक मंडळाच्या बैठकीच्या इतिवृत्तात, ती ज्या आकडेवारीवर आधारित होती त्यासह करा, कारण तोच दस्तऐवज बचावाचे साधन आहे. आणि दोन कंपन्यांमधील चालू खात्याचा वापर लाभांशासाठी अनौपचारिक पर्याय म्हणून करू नका: आंतरकंपनी कर्जासाठी लेखी करार, वाजवी व्याजदर आणि परतफेडीचे वेळापत्रक आवश्यक असते, अन्यथा नंतर त्याचे स्वरूप पूर्णपणे वेगळेच मानले जाईल.
करासंबंधीची ढोबळ माहिती, आणि त्यावर कोणी सल्ला द्यावा
डच कॉर्पोरेट कर कायद्याची दोन वैशिष्ट्ये या रचनेच्या लोकप्रियतेमागे बरेचसे कारण स्पष्ट करतात, आणि या दोन्ही बाबी तुमच्या वकिलाऐवजी तुमच्या कर सल्लागाराशी संबंधित आहेत. तुम्हाला नेमके काय विचारावे हे कळावे, केवळ यासाठी आम्ही त्या येथे मांडत आहोत.
पहिली गोष्ट म्हणजे 'वेट ऑप दे वेन्नोटशाप्सबेलास्टिंग १९६९' (Wet op de vennootschapsbelasting 1969) मधील सहभाग सूट (deelnemingsvrijstelling). जेव्हा एखादी कंपनी दुसऱ्या कंपनीमध्ये किमान पाच टक्के हिस्सा धारण करते आणि अटींची पूर्तता होते, तेव्हा त्या हिश्श्यातून मिळालेला लाभांश आणि त्याच्या विक्रीतून मिळालेला नफा प्राप्तकर्त्याच्या स्तरावर कॉर्पोरेट आयकरातून सूट मिळण्यास पात्र ठरतो. यामुळेच नफा कार्यरत कंपनीकडून होल्डिंग कंपनीकडे हस्तांतरित केला जाऊ शकतो आणि शेअर विक्रीतून मिळालेली रक्कम त्या क्षणी कोणत्याही कर आकारणीशिवाय तिथे पोहोचू शकते. ही वैयक्तिक कर आकारणीची समाप्ती नसून, ती पुढे ढकलणे आहे: जेव्हा पैसे होल्डिंग कंपनीतून बाहेर पडून वैयक्तिक भागधारकासाठी जातात, तेव्हा कर आकारला जातो.
दुसरा प्रकार म्हणजे कॉर्पोरेट आयकरासाठीची वित्तीय एकता (fiscale eenheid), ज्यासाठी इतर गोष्टींबरोबरच किमान पंच्याण्णव टक्के भागभांडवल आणि बेलास्टिंगडिएन्स्टकडे (Belastingdienst) अर्ज करणे आवश्यक असते. वित्तीय एकतेमध्ये कंपन्यांचे निकाल एकत्रित केले जातात, त्यामुळे एका कंपनीतील तोटा त्याच वर्षी दुसऱ्या कंपनीतील नफ्यातून समायोजित केला जाऊ शकतो. वित्तीय एकतेचे उलट परिणाम देखील होतात, ज्यात समूहाच्या कॉर्पोरेट आयकर कर्जासाठी संयुक्त आणि अनेकविध दायित्वाचा समावेश आहे, त्यामुळे हा एक जाणीवपूर्वक करायचा पर्याय आहे.
बॉक्स 2 आणि कॉर्पोरेट आयकरमधील दर, टप्पे आणि मर्यादा बेलास्टिंगप्लानमध्ये वार्षिकरित्या निश्चित केले जातात आणि त्यात नियमितपणे बदल होतो, त्यामुळे तुम्ही एखाद्या लेखात वाचलेला कोणताही आकडा तुम्ही त्यावर कार्यवाही करेपर्यंत कालबाह्य होण्याची शक्यता आहे. Law & More आम्ही कर सल्ला देत नाही; आम्ही समूहाची रचना करतो, कागदपत्रांचा मसुदा तयार करतो आणि तुमच्या कर सल्लागार किंवा लेखापालासोबत काम करतो, ज्यांनी तुम्ही कोणतीही कंपनी स्थापन करण्यापूर्वी तुमच्या स्वतःच्या आकडेवारीवर गणना करावी.
अनेक कार्यरत कंपन्या, विक्री आणि उत्तराधिकार
समूह तयार करण्याचे दुसरे कारण म्हणजे उपक्रमांचे विभाजन. जो उद्योजक एकाच बीव्ही (BV) मध्ये सल्लागार सेवा, वेबशॉप आणि मालमत्ता पोर्टफोलिओ चालवतो, त्याने तीन जोखमी एकाच मालमत्तेत एकत्र केल्या आहेत: वेबशॉपविरुद्ध पुरवठादाराचा दावा थेट मालमत्तेपर्यंत पोहोचतो. प्रत्येक उपक्रम एकाच होल्डिंग कंपनीअंतर्गत त्याच्या स्वतःच्या ऑपरेटिंग कंपनीमध्ये ठेवल्याने, एका उपक्रमाचे अपयश इतरांवर परिणाम करत नाही, मात्र यासाठी कंपन्या खरोखरच स्वतंत्रपणे चालवल्या गेल्या पाहिजेत आणि समूह प्रत्येकासाठी प्रत्येक गोष्टीची हमी देत नसावा.
तिसरे कारण म्हणजे बाहेर पडणे. डच व्यवसायाचा खरेदीदार जवळजवळ नेहमीच त्याच्या मालमत्तेऐवजी कार्यरत कंपनीचे शेअर्स खरेदी करण्यास प्राधान्य देतो, कारण शेअर खरेदीमुळे करार, परवानग्या आणि कर्मचारी वैयक्तिक हस्तांतरणाशिवाय हस्तांतरित होतात. होल्डिंगमुळे तुमची संचित संपत्ती धारण करणारी संस्था न विकता हे शक्य होते आणि तुम्हाला इतर व्यवसाय चालू ठेवून एक व्यवसाय विकण्याची मुभा मिळते. यामुळे उत्तराधिकारी किंवा व्यवस्थापन टीमकडे टप्प्याटप्प्याने हस्तांतरण करणे देखील शक्य होते, कारण शेअर्स टप्प्याटप्प्याने हस्तांतरित केले जाऊ शकतात आणि होल्डिंग अल्प हिस्सा स्वतःकडे ठेवू शकते.
तयारीच किंमत ठरवते. खरेदीदार कार्यरत कंपनीची योग्य ती तपासणी (ड्यू डिलिजन्स) करतो आणि त्यात वारंवार आढळणारे निष्कर्ष सारखेच असतात: बौद्धिक संपदा जी वापरणाऱ्या कंपनीकडे कधीही औपचारिकपणे हस्तांतरित केली गेली नाही, नियंत्रण बदलाच्या कलमांसह असलेले महत्त्वाचे करार, रोजगाराच्या अटी ज्या कधीही लेखी स्वरूपात नोंदवल्या गेल्या नाहीत, आणि कोणताही मूळ करार नसलेली आंतरकंपनी शिल्लक रक्कम. विक्रीच्या अनेक वर्षे आधी या गोष्टी व्यवस्थित करणे, त्यांच्याशी संबंधित हमीपत्रांवर वाटाघाटी करण्यापेक्षा खूपच स्वस्त पडते, जसे आम्ही डच एम अँड ए व्यवहारांमधील योग्य तपासणीच्या आमच्या आढाव्यात वर्णन केले आहे. जिथे एकापेक्षा जास्त भागधारक सामील असतात, तिथे हस्तांतरण निर्बंध, कोंडी आणि बाहेर पडण्याच्या व्यवस्था निश्चित करणारा भागधारक करार , भागधारक विवादांवरील आमच्या लेखात वर्णन केलेले वाद टाळतो.
संरचना उभारणे: कायदेशीर प्रक्रिया, खर्च आणि प्रशासन
डच नागरी-कायद्याच्या नोटरीसमोर केलेल्या करारनाम्याद्वारे बीव्हीची (BV) स्थापना केली जाते आणि बीव्हीमधील शेअर्सचे हस्तांतरण देखील केवळ नोटरीद्वारेच केले जाऊ शकते. लवचिक बीव्ही प्रणालीच्या परिचयानंतर किमान भांडवलाची कोणतीही आवश्यकता नाही, त्यामुळे एक युरोसेंटच्या जारी केलेल्या भांडवलासह कंपनीची स्थापना केली जाऊ शकते, जरी बँका आणि प्रतिपक्षांना अनेकदा यापेक्षा अधिक भरीव रकमेची अपेक्षा असते. प्रत्येक कंपनीची नोंदणी 'कामेर व्हान कूपहँडल' (Kamer van Koophandel) येथील 'हँडल्सरजिस्टर'मध्ये (Handelsregister) केली जाते आणि अंतिम लाभधारक मालकांची नोंदणी 'यूबीओ रजिस्टर'मध्ये (UBO register) करणे आवश्यक आहे.
जर तुम्ही अगदी सुरुवातीपासून सुरुवात करत असाल, तर प्रथम होल्डिंगची स्थापना केली जाते आणि त्यानंतर ऑपरेटिंग कंपनीला तिचा एकमेव भागधारक म्हणून समाविष्ट केले जाते. जर तुम्ही आधीपासूनच बीव्ही (BV) द्वारे व्यापार करत असाल, तर सामान्यतः तुमचे शेअर्स देऊन किंवा त्यांची अदलाबदल करून, तिच्यावर एक होल्डिंग स्थापित केली जाते. या टप्प्याचे करविषयक परिणाम होतात, ज्यांची आगाऊ व्यवस्था करणे आवश्यक आहे, कारण अनियोजित हस्तांतरणामुळे कंपनीमध्ये जमा झालेल्या मूल्यावर त्वरित कर आकारला जाऊ शकतो आणि उपलब्ध असलेल्या कोणत्याही सवलतीसोबत अटी व सातत्य कालावधी येतात. हीच ती वेळ आहे जेव्हा नोटरी आणि कर सल्लागार एकाच टेबलावर असणे आवश्यक आहे. कल्पनेपासून बीव्ही (BV) पर्यंतच्या कायदेशीर टप्प्यांवरील आमचे मार्गदर्शक , प्रत्यक्ष समावेशन प्रक्रियेबद्दल अधिक तपशीलवार माहिती देते.
नोंदणीनंतर, समूहाचे कामकाज एक समूह म्हणून चालवावे लागते. याचा अर्थ, स्वतंत्र बँक खाती आणि स्वतंत्र हिशेब ठेवणे, प्रत्येक कंपनीसाठी वैधानिक मुदतीत वार्षिक हिशेब तयार करून दाखल करणे, होल्डिंग कंपनी आणि ऑपरेटिंग कंपनी यांच्यात समर्थनीय शुल्कासह एक लेखी व्यवस्थापन करार, आणि त्यांच्यातील कोणत्याही कर्जासाठी लेखी करार असणे आवश्यक आहे. याचा अर्थ कॉर्पोरेट नोंदी व्यवस्थित ठेवणे असाही होतो: भागधारकांची नोंदवही, महत्त्वाच्या ठरावांची इतिवृत्ते आणि वितरण शुल्काची नोंद. या केवळ औपचारिकता नाहीत; तर या दोन कंपन्या खऱ्या अर्थाने स्वतंत्र आहेत याचा हा पुरावा आहे, आणि विश्वस्त किंवा विरोधी पक्षकार सर्वात आधी याच कागदपत्रांची मागणी करतात.
खर्च हे फायद्यांचे प्रतिबिंब असतात. दोन नोंदणी म्हणजे दोन नोटरीकृत दस्तऐवज, आणि दोन संस्था म्हणजे दोन वार्षिक हिशेब, दोन कर विवरणपत्रे आणि दरवर्षी एक मोठे हिशेबपत्रक. नोटरीकृत आणि हिशेबपत्रकाचे शुल्क प्रत्येक कार्यालयानुसार आणि परिस्थितीनुसार वेगवेगळे असते आणि ते आगाऊ सांगितले जाते, म्हणून निर्णय घेण्यापूर्वी लेखी दरपत्रक मागवा. नफ्याचा असा कोणताही आकडा नाही, ज्यावर हिस्सेदारी अचानक फायदेशीर ठरते; ही रचना तेव्हाच फायदेशीर ठरते, जेव्हा व्यापारातील जोखमीव्यतिरिक्त ठेवण्यासारखा नफा असतो, जेव्हा मौल्यवान मालमत्ता त्या जोखमीपासून वेगळी ठेवण्याची गरज असते, किंवा जेव्हा विक्री किंवा उत्तराधिकाराची खरोखरच शक्यता असते.
होल्डिंग्ज विषयी वारंवार विचारले जाणारे प्रश्न (FAQ)
होल्डिंग आणि ऑपरेटिंग कंपनी स्थापन करण्यासाठी किती खर्च येतो?
खर्चामध्ये दोन नोंदणीपत्रांसाठी लागणारे नोटरी शुल्क समाविष्ट आहे, जे प्रत्येक नोटरीनुसार वेगवेगळे असते आणि आगाऊ सांगितले जाते. तसेच, दोन प्रशासकीय कामे, दोन वार्षिक हिशेब आणि दोन कॉर्पोरेट आयकर विवरणपत्रांचा नियमित खर्चही यात येतो. निर्णय घेण्यापूर्वी नोटरी आणि तुमच्या अकाउंटंटकडून लेखी दरपत्रक घ्या.
मी माझ्या सध्याच्या बीव्हीला होल्डिंग स्ट्रक्चरमध्ये रूपांतरित करू शकतो का?
हो, हे शक्य आहे. तुम्ही शेअर ट्रान्सफर (तुमचे शेअर्स नवीन होल्डिंगला विकून) किंवा शेअर विलीनीकरणाद्वारे हे साध्य करू शकता. ही एक गुंतागुंतीची प्रक्रिया आहे जी कर-तटस्थपणे केली जाते याची खात्री करण्यासाठी नोटरीची आवश्यकता असते, ज्यामुळे तुमच्या कंपनीच्या मूल्यावर तात्काळ कर आकारणी टाळता येते.
एखादी होल्डिंग आर्थिकदृष्ट्या केव्हा फायदेशीर ठरते?
यासाठी कोणतीही निश्चित मर्यादा नाही. जेव्हा व्यापारातील जोखमीव्यतिरिक्त राखून ठेवण्याजोगा नफा असतो, जेव्हा मौल्यवान मालमत्ता त्या जोखमीपासून वेगळी ठेवली पाहिजे, किंवा जेव्हा विक्री किंवा उत्तराधिकाराची शक्यता असते, तेव्हा ही रचना उपयुक्त ठरते. तुमच्या स्वतःच्या आकडेवारीवर तुमच्या कर सल्लागाराकडून गणना करून घ्या.
होल्डिंगमुळे मला नेहमीच दायित्वापासून संरक्षण मिळते का?
तत्त्वतः, होय. होल्डिंग ही एक स्वतंत्र कायदेशीर संस्था आहे. तथापि, "स्पष्टपणे अयोग्य प्रशासन" (kennelijk onbehoorlijk bestuur), फसवणूक, किंवा कंपनी पूर्ण करू शकत नाही हे माहीत असूनही दायित्वे स्वीकारल्यास, डच नागरी संहितेच्या कलम २:९, २:२४८ आणि ६:१६२ अंतर्गत संचालकांना वैयक्तिकरित्या जबाबदार धरले जाऊ शकते. जिथे होल्डिंग कंपनी ही ऑपरेटिंग कंपनीची संचालक असते, तिथे कलम २:११ नुसार ती जबाबदारी होल्डिंगच्या संचालकांवर हस्तांतरित केली जाते.
दोन्ही बीव्हीसाठी मला वेगवेगळे खाते ठेवावे लागेल का?
हो, ही कायदेशीर आवश्यकता आहे. प्रत्येक BV ही एक स्वतंत्र कायदेशीर संस्था आहे आणि तिचे स्वतःचे बँक खाते, बुककीपिंग, वार्षिक खाती आणि कर परतावा असणे आवश्यक आहे. योग्य कागदपत्रांशिवाय निधी मिसळणे कायदेशीररित्या धोकादायक आहे.
मी स्वतः होल्डिंग सेट करू शकतो का की मला सल्लागाराची गरज आहे?
कायदेशीररित्या, BV समाविष्ट करण्यासाठी तुम्हाला नागरी-कायदा नोटरीची आवश्यकता आहे. शिवाय, शेअर्सच्या आर्थिक ऑप्टिमायझेशन आणि योग्य रचनेसाठी, तुम्हाला रचनेचा पूर्णपणे फायदा होईल याची खात्री करण्यासाठी कर तज्ञाचा सल्ला घेणे अत्यंत शिफारसीय आहे.
तुमच्या परिस्थितीसाठी होल्डिंग स्ट्रक्चर योग्य आहे का?
होल्डिंग आणि ऑपरेटिंग कंपनीची रचना तीन विशिष्ट प्रश्नांवर एक चांगले उत्तर आहे: संचित मूल्य व्यापाराच्या जोखमीपासून कसे दूर ठेवावे, वेगवेगळे उपक्रम एकमेकांना खाली खेचणार नाहीत याची काळजी कशी घ्यावी, आणि व्यवसाय मोडीत न काढता भविष्यातील विक्री किंवा हस्तांतरण कसे शक्य करावे. कमी कर भरण्याच्या सर्वसाधारण इच्छेसाठी हे एक अयोग्य उत्तर आहे, आणि कमकुवत प्रशासनावर तर हे अजिबातच उत्तर नाही, कारण वितरणावरील, संचालकांच्या जबाबदारीवरील आणि समूह हमींवरील नियम हे उघड करतील.
Law & More आम्ही उद्योजकांना समूहाच्या रचनेबाबत सल्ला देतो, विभक्तीकरण टिकवून ठेवणारी व्यवस्थापन, कर्ज आणि भागधारक कागदपत्रे तयार करतो, तसेच कंपनी स्थापना आणि पुनर्रचनेसाठी तुमच्या नोटरी आणि कर सल्लागारासोबत काम करतो. ही रचना तुमच्या परिस्थितीला योग्य आहे की नाही आणि प्रत्यक्षात त्यासाठी काय आवश्यक असेल, हे जाणून घ्यायचे असल्यास, कृपया आमच्याशी संपर्क साधा किंवा आमच्याबद्दल अधिक वाचा. कॉर्पोरेट कायदा सराव.